下TP最新版之前,合规红线到底在哪,市场又走到了哪一步
做数字资产合规咨询这几年,TP(TokenPocket)每次版本更新我基本没断过盯。说白了,新版推送背后远不只是功能迭代,还藏着监管层对跨境数字钱包态度的微妙转向。用户手指点下"下载"那个瞬间,合规风险其实已经悄悄埋进去了,只是多数人还没意识到。
落到合规细节,TP最新版在注册环节新加了地理位置识别与KYC身份验证,对国内用户算是个硬门槛。去年下半年起,东南亚好几个市场也跟进要求钱包必须接入本地金融牌照。下载时系统会自动匹配所在司法辖区条款,触发未持牌地区,部分核心功能直接锁死。这本质上是合规成本向用户体验端转移。
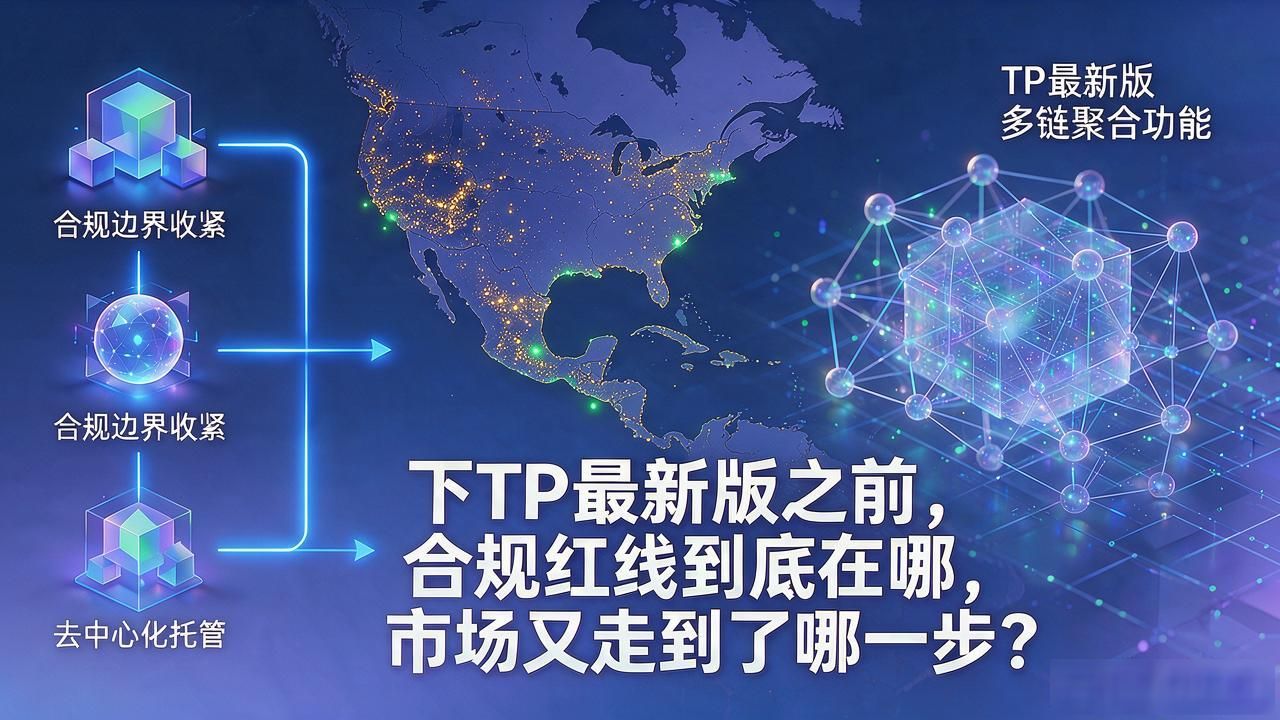
市场这头的变化更值得关注。我跟踪的三家竞品有两条路走得特别清楚:一条收紧合规边界、只服务持牌地区;另一条押注去中心化托管,把链上交互做到极致,绕开传统金融监管的射程。TP最新版明显在找平衡,新加的多链聚合功能瞄准中东和拉美增量市场TP最新版下载的合规性与市场发展,那边钱包渗透率正在快速拉升。
我接触的企业客户里,问得最多的一句话是:"我们能不能拿TP做员工数字资产发放工具?"答案全看注册地到底在不在合规白名单里下TP最新版之前,合规红线到底在哪,市场又走到了哪一步,没搞清楚这点之前,别急着点那个下载按钮。你们团队现在跑的是哪个版本,有没有碰到过核心功能被区域锁死的情况?
